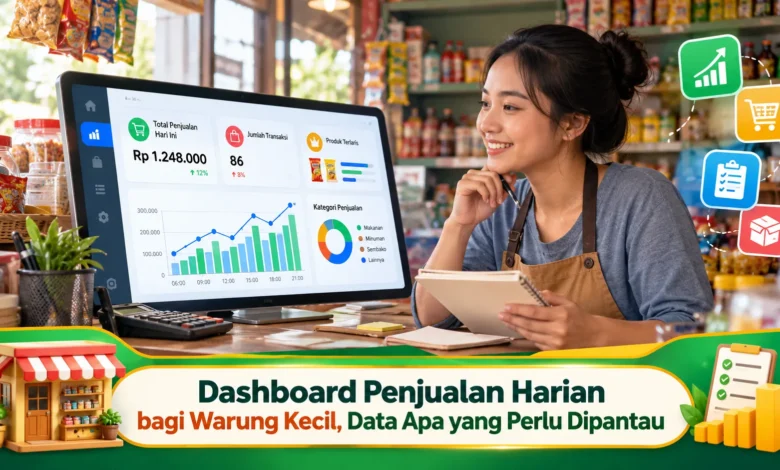
Warung yang terlihat ramai belum tentu memiliki persediaan yang tepat atau uang kas yang sesuai dengan catatan penjualan. Di tengah pelayanan pelanggan, pemilik sering kesulitan mengingat barang yang paling banyak dibeli, pengeluaran kecil, dan transaksi yang belum dibayar. Dashboard penjualan harian membantu merangkum informasi tersebut agar keadaan usaha lebih mudah dipahami. Bagi pengelola Bisnis, tampilannya tidak harus rumit atau penuh grafik. Ringkasan yang memuat penjualan, penerimaan pembayaran, pergerakan stok, dan pengeluaran sudah dapat menjadi dasar pemeriksaan, asalkan setiap angka dicatat dengan jelas dan digunakan untuk menentukan tindakan.
Menentukan Fungsi Dashboard dalam Bisnis Warung Kecil
Dashboard penjualan harian merupakan susunan catatan yang memberikan gambaran aktivitas penjualan. Kegunaannya bukan semata-mata menghadirkan grafik, melainkan membantu menentukan tindakan. Dengan pertimbangan tersebut, susun indikator berdasarkan pertanyaan operasional, seperti pengeluaran yang belum dicatat. Pelaku Bisnis tidak perlu memasukkan semua rincian pada satu layar. Mulailah dari informasi yang dapat diperiksa. Ringkasan yang mudah dibaca lebih mudah digunakan secara konsisten ketika catatan dasarnya tersedia dengan jelas.
Pada tahap persiapan dashboard, tetapkan periode kegiatan harian. Warung yang beroperasi hingga malam perlu menentukan kapan transaksi masuk hari berikutnya. Jelaskan secara terpisah apakah ringkasan memperhitungkan pengembalian barang. Perbedaan cara pencatatan dapat membuat perbandingan membingungkan. Pilih istilah yang mudah dikenali, lalu catat dasar penghitungannya. Apabila usaha dikelola bersama keluarga, samakan aturan pencatatan. Kesepakatan ini membantu menjaga konsistensi sebelum informasi dipakai mengambil keputusan.
Membaca Aktivitas Pelanggan melalui Data Transaksi
Penjualan harian menjadi bagian dasar ringkasan, tetapi perlu dijelaskan cakupannya. Dalam ringkasan operasional, gunakan penjualan setelah potongan dan pengembalian. Bedakan pencatatan yang dibatalkan agar tidak ikut menambah penjualan. Kemudian, hitung transaksi yang selesai. Satu pembayaran belanja dapat mencakup banyak produk, sehingga hitungan transaksi bukan hitungan setiap barang. Aturan penghitungan ini membantu membaca perubahan penjualan tanpa menghasilkan perbandingan yang keliru.
Nilai rata-rata transaksi dapat ditentukan melalui penjualan bersih dibagi jumlah transaksi selesai. Sebagai ilustrasi, penjualan bersih Rp600.000 dari 40 transaksi menghasilkan rata-rata Rp15.000 per transaksi. Nilai ilustratif itu bukan patokan bagi semua warung, melainkan gambaran metode penghitungan. Apabila pembelian bertambah tanpa kenaikan nilai penjualan, nilai per transaksi mungkin lebih kecil. Periksa produk yang dibeli sebelum menyimpulkan penyebab. Apabila jumlah transaksi nol, gunakan penanda tidak ada transaksi. Pembacaan yang tertib membantu mengenali kebutuhan pemeriksaan lanjutan.
Memisahkan Penjualan Penerimaan Uang dan Piutang
Nilai penjualan perlu dijelaskan terpisah dari kas masuk. Bila warung memberikan pembayaran tertunda, transaksi sudah terjadi, tetapi pembayaran belum diterima. Sebaliknya, penerimaan dari piutang terdahulu meningkatkan penerimaan, tetapi tidak perlu dicatat kembali sebagai penjualan hari ini. Ringkasan harian perlu menampilkan kedua informasi dengan jelas. Catat pembayaran melalui rekening sesuai cara pelanggan membayar. Bila penerimaan belum tersedia untuk digunakan, berikan status yang sesuai. Pencatatan yang tepat membantu warung menghindari penggunaan angka penjualan sebagai saldo kas.
Pemeriksaan uang tunai dapat berangkat dari jumlah kas sebelum berjualan. Masukkan penerimaan tunai yang tercatat, lalu potong pembayaran yang menggunakan kas. Jumlah tersebut menjadi jumlah yang semestinya tersedia, kemudian bandingkan dengan uang fisik. Setoran ke rekening perlu diberi keterangan terpisah, bukan langsung dianggap biaya atau penjualan. Apabila jumlahnya berbeda, tinjau pengembalian uang dan pembayaran. Tidak tepat langsung menganggap petugas melakukan kesalahan sengaja. Penelusuran berdasarkan bukti membantu memperbaiki kebiasaan pencatatan.

Memantau Produk Terjual dan Kebutuhan Persediaan
Catatan penjualan per barang membantu menentukan kebutuhan pengadaan. Pantau jumlah unit dan jumlah uang dari setiap jenis barang secara jelas. Produk yang paling sering dibeli belum tentu menjadi penyumbang keuntungan utama. Dengan pertimbangan tersebut, jangan menggunakan satu peringkat untuk semua keputusan. Dalam pengisian persediaan, jumlah unit terjual dapat membantu penilaian. Pertahankan ukuran pencatatan, terutama jika barang dibeli per dus dan dijual satuan. Pencatatan yang seragam membantu membuat kebutuhan pembelian lebih mudah dihitung.
Stok yang tersisa dapat ditinjau melalui stok awal ditambah barang masuk kemudian dikurangi barang keluar. Pengurangan stok perlu dibedakan menurut penyebab, termasuk kerusakan. Jangan memasukkan produk yang tidak dijual sebagai penjualan pelanggan. Catat pula produk yang tidak tersedia karena pelanggan mungkin tidak membeli karena barang tidak ada. Dalam persediaan yang dapat kedaluwarsa, pantau kondisi dan tanggal terkait. Ringkasan harian perlu mengarahkan pengadaan berikutnya, bukan hanya menampilkan jumlah.
Memantau Hasil Penjualan tanpa Menyamakan Omzet dengan Laba
Pembayaran operasional perlu dikelompokkan dengan jelas. Pisahkan pengadaan barang dagangan dari biaya operasional, seperti kebutuhan kebersihan. Uang yang dibelanjakan untuk stok tidak selalu boleh dikurangkan seluruhnya untuk menghitung laba harian, karena sebagian barang mungkin masih tersimpan. Apabila menilai selisih penjualan dan biaya barang, kurangi penjualan bersih dengan harga pokok barang terjual. Nilai laba kotor masih harus dibaca bersama pengeluaran lain. Apabila informasi harga pokok belum tersedia, tandai hasil sebagai perkiraan.
Dashboard yang berguna perlu dibaca untuk menentukan langkah. Pada akhir hari, tinjau pengeluaran, lalu tentukan pekerjaan berikutnya. Misalnya, barang cepat habis perlu diperiksa kebutuhan pengadaannya. Pelajari hari dengan jam operasional yang sama sebelum menyimpulkan perubahan. Hari libur dapat memengaruhi aktivitas pelanggan, sehingga layak menjadi keterangan tambahan. Sepakati petugas pencatatan agar data diperbarui. Dalam kegiatan Bisnis, ketertiban pemeriksaan membuat informasi lebih berguna daripada banyak grafik tanpa penjelasan.
Kesimpulan: Menghubungkan Catatan Penjualan dengan Keputusan Harian
Ringkasan transaksi harian membantu pelaku usaha menilai kebutuhan tindakan melalui catatan yang konsisten. Nilai penjualan setelah penyesuaian, jumlah transaksi, penerimaan pembayaran, dan pergerakan persediaan perlu ditinjau berdasarkan sumbernya. Pengelola Bisnis juga perlu memeriksa kas agar omzet tidak disamakan dengan keuntungan. Ringkasan yang terarah dapat mendukung pekerjaan sehari-hari ketika hasil pemeriksaan ditindaklanjuti. Konsistensi penghitungan tetap menentukan kegunaan ringkasan.
Awali penerapan dengan beberapa kolom yang diperlukan, kemudian tinjau manfaatnya selama periode pengamatan. Perluas informasi pendukung ketika ada kebutuhan yang jelas. Hindari menyulitkan pelayanan pelanggan dengan informasi tanpa tujuan. Periksa kembali angka yang berbeda, lalu sesuaikan cara pencatatan. Langkah sederhana ini membantu membangun pengelolaan yang lebih tertib. Dari pengelolaan warung Anda, informasi apa yang paling membantu menentukan pembelian stok? Mari ceritakan pendapat Anda agar pelaku usaha dapat bertukar pengalaman.